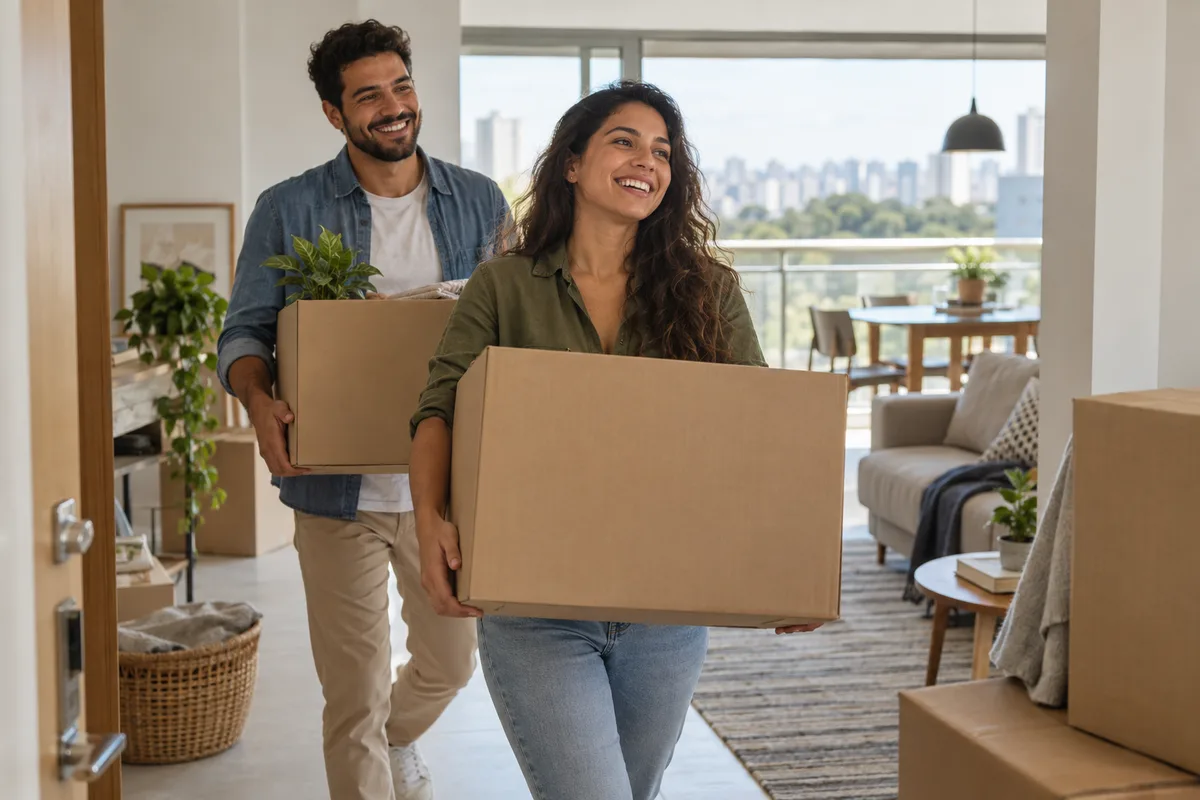
Comprar para morar
Do primeiro apartamento a uma casa que acomode a família: planeje a compra de um imóvel novo ou usado conforme o valor do seu projeto.
Um novo endereço para a sua próxima fase.
Carregando veículos...
Marcas que representamos
A quantidade de marcas que representamos é um dos nossos diferenciais. Com um portfólio amplo de marcas de consórcio, você tem mais opções para realizar seus planos e conta com o apoio da Quanto Mais para entender as condições e encontrar soluções adequadas ao seu objetivo.
Conheça os produtos disponíveis e as condições de cada marca com nossa equipe.
Seu próximo capítulo começa aqui
Comprar, construir, reformar ou planejar o patrimônio. Conheça os caminhos do consórcio imobiliário para pessoa física e jurídica.
Planejar meu projetoAs possibilidades do consórcio imobiliário
Um imóvel pode representar um novo começo, mais espaço ou um patrimônio para o futuro. O consórcio permite planejar diferentes projetos imobiliários, de acordo com as condições do contrato e da administradora.
Pessoa física
A casa própria é uma das possibilidades. O crédito imobiliário também pode acompanhar uma mudança de vida, a construção em um terreno ou a formação do seu patrimônio.
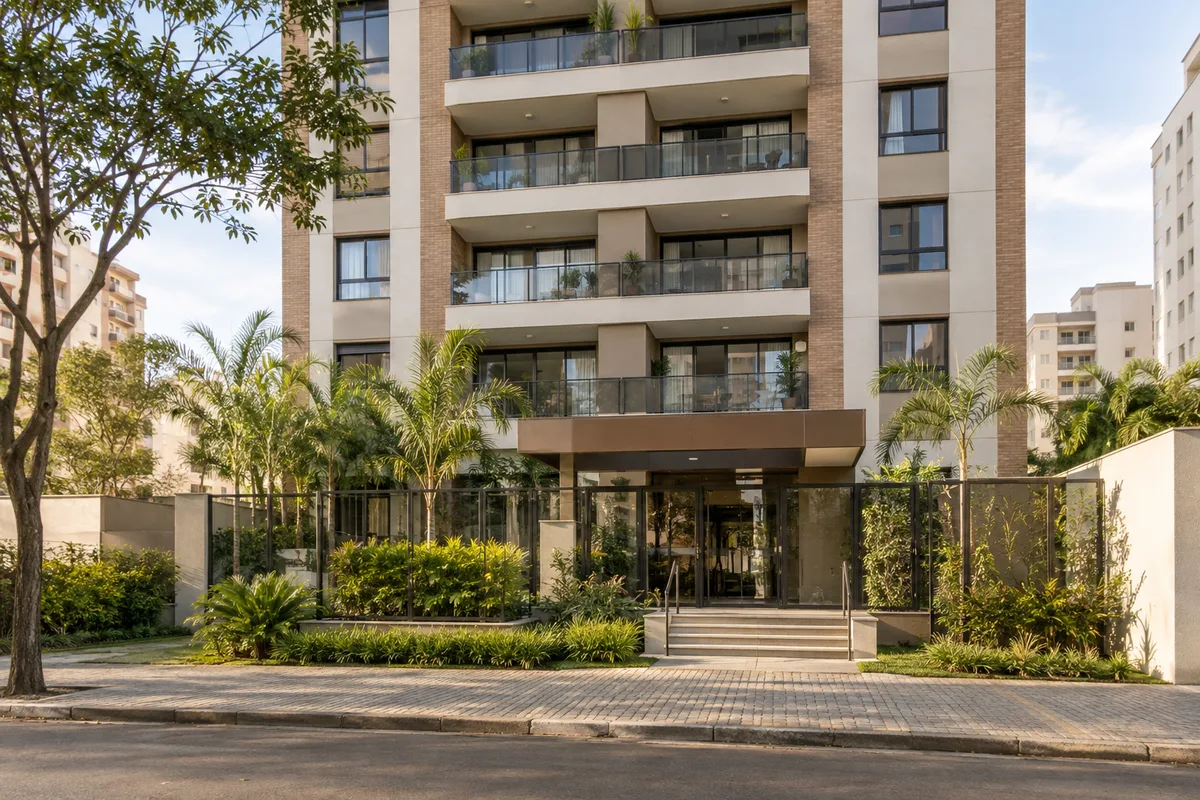
Do primeiro apartamento a uma casa que acomode a família: planeje a compra de um imóvel novo ou usado conforme o valor do seu projeto.
Um novo endereço para a sua próxima fase.
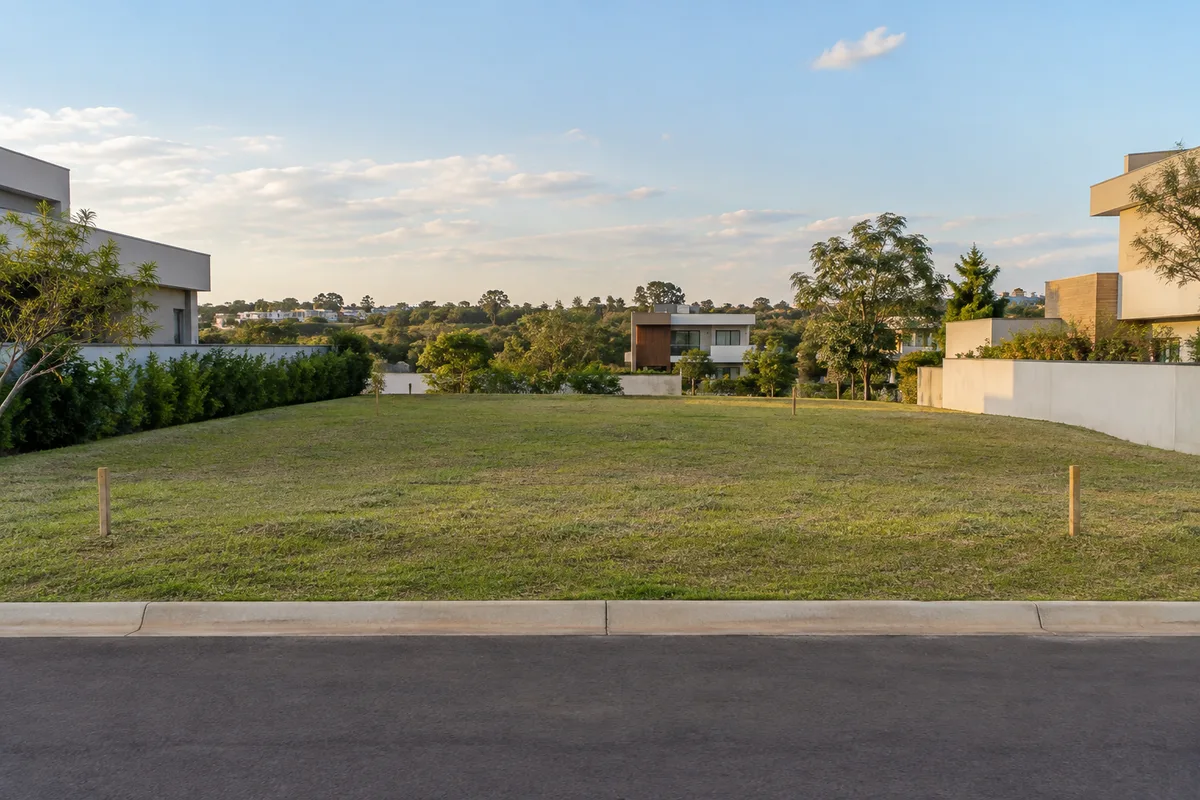
A aquisição de um lote pode ser o primeiro passo de um projeto futuro. Compra do terreno e construção precisam ser avaliadas conforme a finalidade e as condições do plano.
O espaço onde seus planos podem ganhar forma.
Os conteúdos desta área serão reunidos aqui. Enquanto isso, conheça o funcionamento do consórcio.
Entender o consórcio →O imóvel também pode ser destinado à locação ou ao uso futuro. Considere os custos de aquisição e manutenção, além do prazo do seu planejamento.
Valorização e renda de aluguel não são garantidas.
Construção e reforma · Para pessoas e empresas
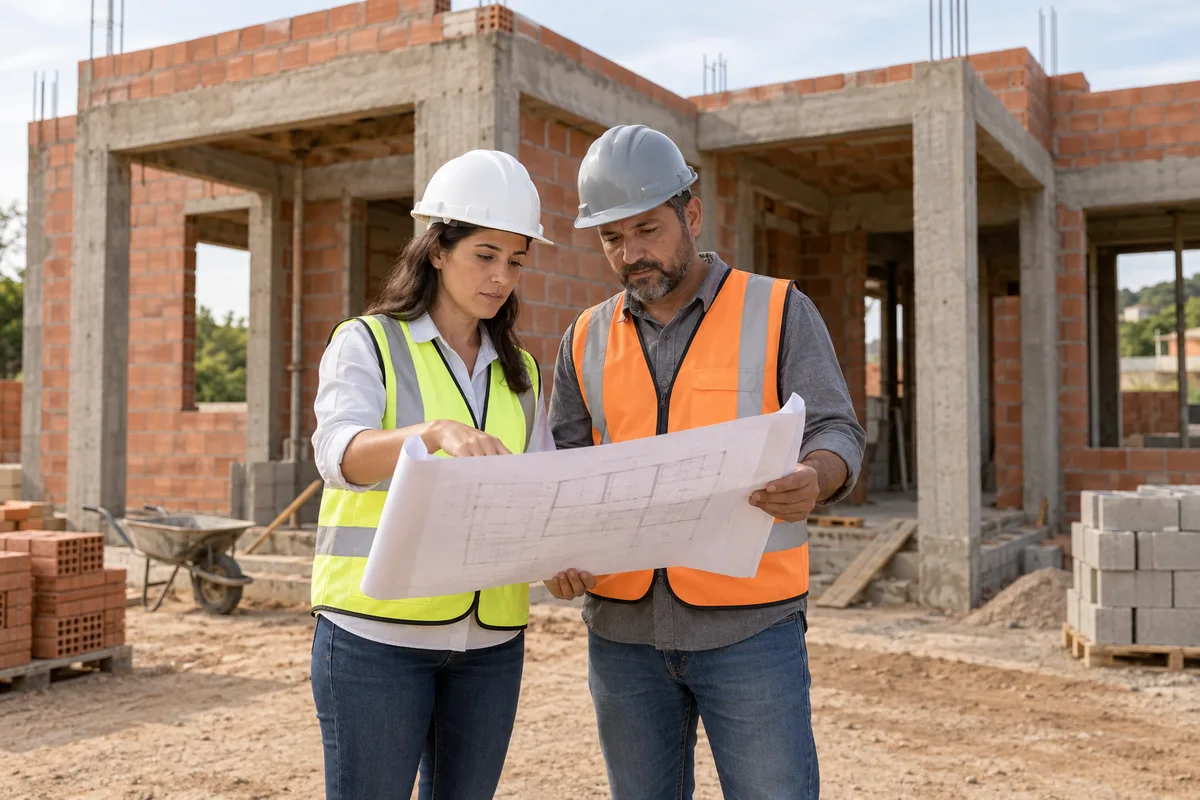
Quem já possui um terreno pode avaliar o uso do crédito para construir uma casa, uma sede ou outro imóvel compatível com o contrato.
O projeto, o orçamento e a documentação da obra fazem parte dessa conversa. As exigências e a forma de liberação dos recursos precisam ser verificadas com a administradora.
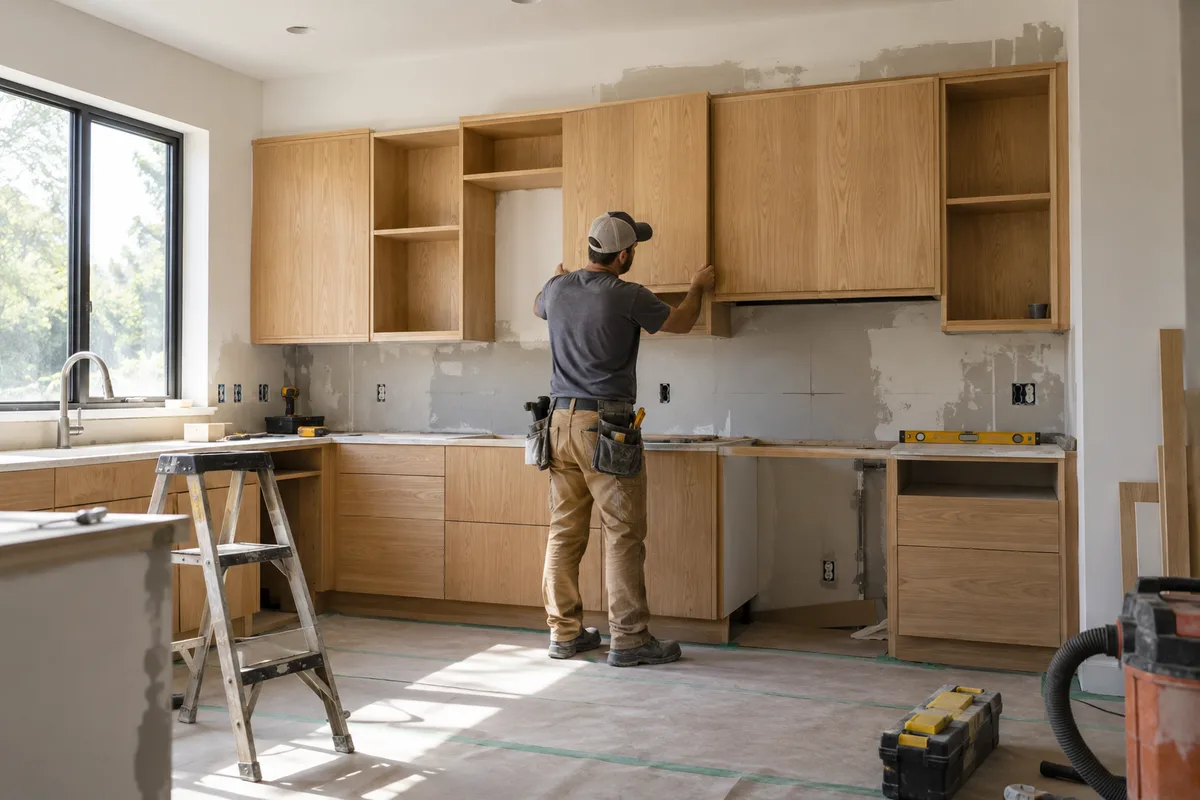
Ampliar a casa, reorganizar os ambientes ou adaptar um espaço comercial: uma reforma pode aproximar o imóvel das necessidades de hoje.
O consórcio imobiliário pode atender a essa finalidade, conforme o contrato. Defina o escopo e o custo estimado para avaliar a viabilidade do projeto.
Pessoa jurídica
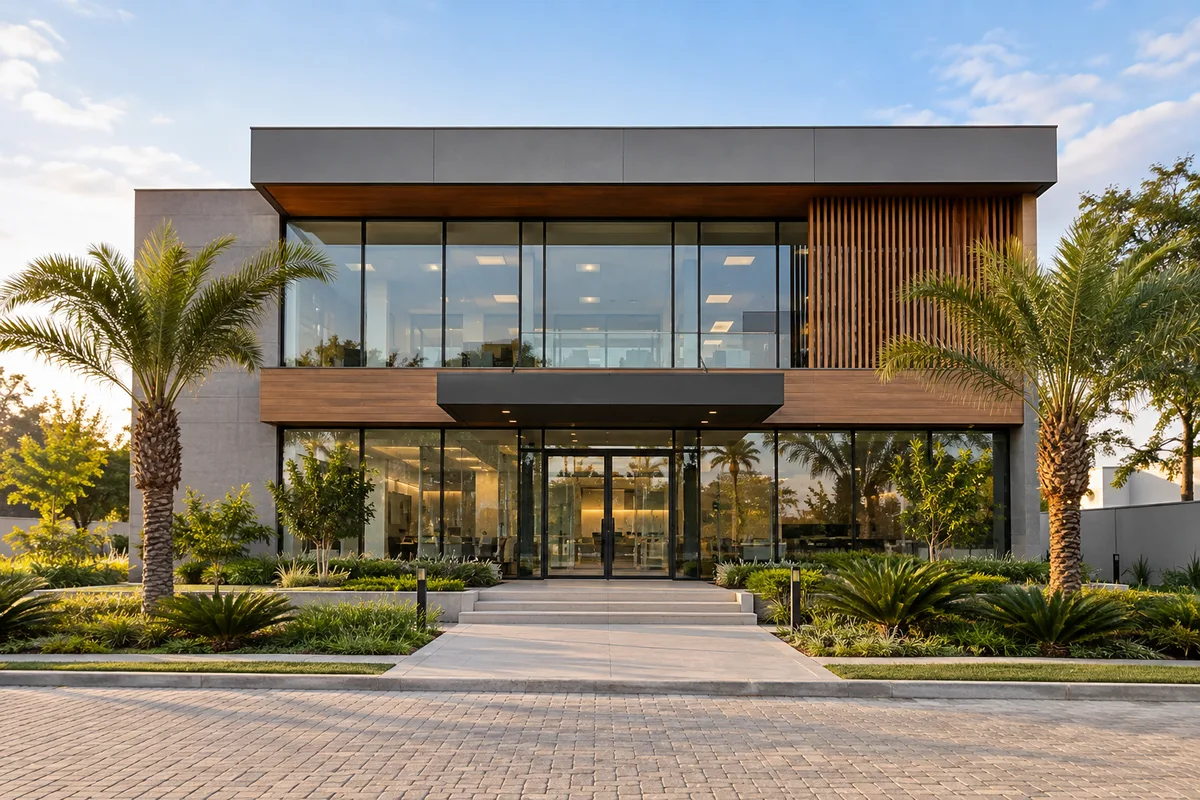
A empresa pode contratar o consórcio em seu próprio nome, por meio do representante legal. O investimento deve conversar com o fluxo de caixa e com o prazo de expansão da operação.
Planeje a compra de uma sala, loja ou galpão adequado à atividade da empresa. Localização, estrutura e valor do imóvel ajudam a dimensionar o projeto.
Da aquisição de uma área à adaptação da sede atual, o crédito pode atender a diferentes etapas do crescimento, conforme a análise e o contrato.
A aquisição também pode integrar o planejamento patrimonial. Avalie custos, finalidade e compromissos do plano antes de decidir.
A contemplação não tem data garantida. Essa condição deve fazer parte do cronograma do negócio.
Para quem já tem um financiamento
O crédito contemplado pode ser usado para quitar integralmente um financiamento de sua titularidade, conforme as condições contratuais e a aprovação da administradora.
O saldo devedor é o ponto de partida da análise. Também é preciso verificar a compatibilidade da operação, a documentação e as condições para a liberação do crédito.
A contratação do consórcio, por si só, não quita nem substitui as parcelas do financiamento atual.
Agora, vamos falar do seu projeto
Conte o que deseja realizar. Nossa equipe vai entender seu momento e verificar os caminhos disponíveis para você ou sua empresa.
Informe a localização e um valor de referência para o projeto.
Avalie crédito, prazo, taxa de administração, reajustes e demais custos do contrato.
Entenda as regras de contemplação, documentação e garantias antes de contratar.
Não. O crédito pode atender à compra de imóveis e terrenos, construção ou reforma, conforme o contrato e as regras da administradora. Também pode ser utilizado para quitar totalmente um financiamento de sua titularidade, nas condições previstas.
Sim. A pessoa jurídica pode ser titular do contrato, por meio de seu representante legal. Documentação, capacidade de pagamento e garantias serão analisadas pela administradora.
Você pode planejar seu objetivo, mas a contratação não garante uma data de contemplação. Ela ocorre por sorteio ou lance e depende das regras e dos recursos do grupo. Considere isso no cronograma da mudança ou da expansão da empresa.
Verifique taxa de administração, critério de reajuste do crédito e das parcelas, fundo de reserva e seguro, quando previstos. Considere também as despesas da operação imobiliária. Solicite as condições completas antes de contratar.
Não. Ele registra o perfil, o objetivo e o valor de referência para a equipe verificar as possibilidades. Crédito, prazo, parcelas e condições serão apresentados após essa avaliação.
Informações de referência: Banco Central — consórcios, ABAC — usos do crédito e ABAC — titularidade por pessoa jurídica. Consulte as condições específicas da administradora.
Uma chamada do portal
Quanto MaisConsórcios
Quanto Mais Imóveis
Comprar, construir, reformar ou planejar o patrimônio. Conheça os caminhos do consórcio imobiliário para pessoa física e jurídica.
Conversar sobre meu projeto